


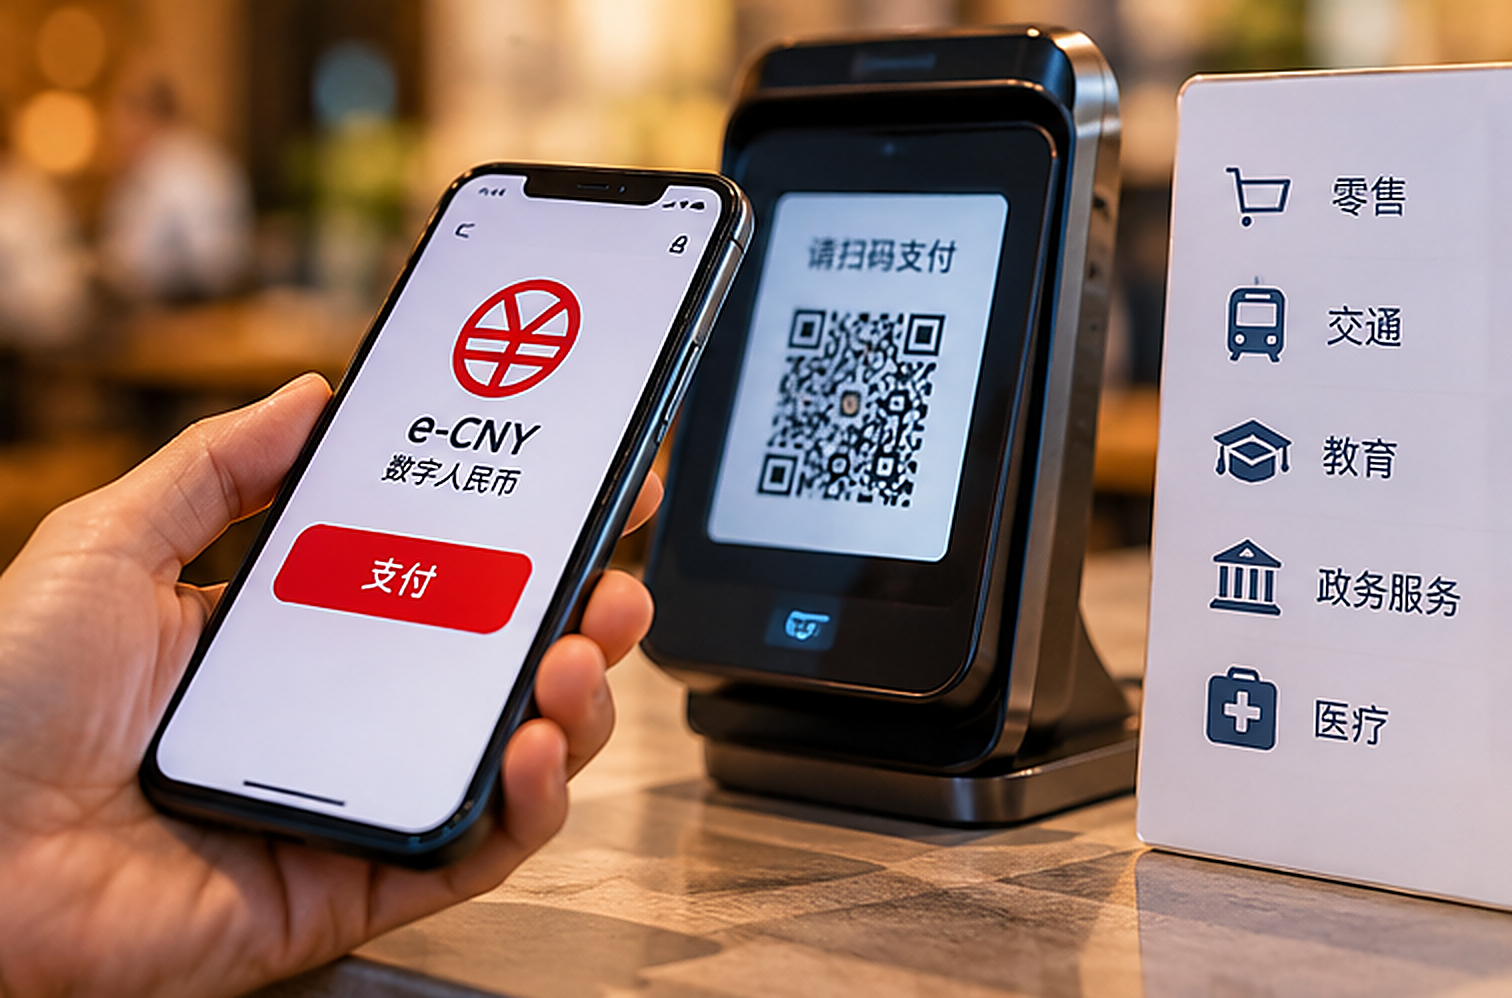
Цифровой юань — это цифровая форма национальной валюты КНР, которую Народный банк Китая обозначает как e-CNY или digital yuan. В старых публикациях проект назывался DCEP — Digital Currency Electronic Payment, то есть цифровая валюта и электронные платежи. По правовому статусу e-CNY является государственной цифровой валютой центрального банка, а не частным токеном и не заменителем юаня.
Если коротко объяснять, что такое цифровой юань, это электронная форма renminbi, выпускаемая и контролируемая Народным банком Китая. Пользователь хранит ее в цифровом кошельке, а не на обычном банковском счете. При этом деньги имеют фиксированную стоимость один к одному с обычным юанем: отдельного рыночного курса цифрового юаня нет.
Цифровой юань в Китае: текущий статус проекта
Цифровая валюта в Китае развивалась как проект центрального банка, а не как инициатива криптовалютного сообщества. Исследования начались в 2014 году, первые закрытые пилоты прошли в 2019-м, а затем число регионов, банков и сценариев постепенно расширялось. E-CNY использовался в розничной торговле, транспорте, образовании, государственных услугах и на объектах Олимпийских игр в Пекине.
К концу ноября 2025 года, по данным китайского правительства, в стране насчитывалось 3,48 млрд накопленных операций с цифровым юанем на сумму 16,7 трлн юаней. С 1 января 2026 года Китай перешел к обновленной модели управления: остатки e-CNY в кошельках коммерческих банков должны рассматриваться как обязательства банков, а для соответствующих остатков предусмотрены процентные выплаты и защита системой страхования вкладов по действующим правилам. Это важное изменение, но оно не превращает e-CNY в свободно торгуемую криптовалюту.
Количество уполномоченных операторов также расширяется. В августе 2026 года китайские власти сообщили о подключении еще восьми банков, после чего общее число операторов цифрового юаня достигло 30. Для ВЭД это означает постепенное расширение инфраструктуры, но не автоматическое право любой российской компании открыть кошелек и напрямую рассчитаться с поставщиком.
DCEP, e-CNY и digital yuan: как не запутаться в названиях
В сети встречаются три основных обозначения одного проекта. DCEP — историческое рабочее название, которое закрепилось в русскоязычных статьях и поисковых запросах. e-CNY — современное официальное обозначение цифрового юаня в англоязычных документах. Digital yuan или digital RMB — международные варианты названия, удобные для описания продукта иностранным пользователям.
Фраза «китайская электронная валюта» в бытовом смысле подходит, но не отражает юридическую природу инструмента. Точнее называть его цифровой формой юаня или CBDC Китая. Цифровые деньги в Китае обычно подразумевают именно e-CNY, а не все электронные платежи через Alipay и WeChat Pay. Эти сервисы могут быть каналами оплаты, но сами по себе не являются эмитентами цифрового юаня.
| Термин | Что означает | Как использовать в статье или договоре |
| e-CNY | Официальное современное обозначение цифрового юаня | Подходит для деловой и международной коммуникации |
| DCEP | Раннее название проекта Digital Currency Electronic Payment | Можно использовать при описании истории и пилотного этапа |
| Digital yuan / digital RMB | Англоязычные варианты названия | Встречаются в международных отчетах и интерфейсах |
| Цифровая валюта центрального банка | Класс финансового инструмента, к которому относится e-CNY | Точное нейтральное определение для ВЭД и аналитики |
Как работает цифровой юань в Китае
Модель e-CNY построена по двухуровневому принципу. Народный банк Китая выпускает цифровые деньги и управляет общей инфраструктурой, а уполномоченные коммерческие банки и платежные организации открывают кошельки, проводят идентификацию и обслуживают пользователей. Поэтому клиент взаимодействует с приложением или банком, хотя сами цифровые деньги имеют статус обязательства центрального банка.
В отличие от обычной банковской записи, цифровой юань может передаваться между кошельками как самостоятельный платежный инструмент. Система поддерживает онлайн-операции, QR-платежи и отдельные сценарии офлайн-оплаты с аппаратными кошельками. Программируемость позволяет связывать платеж с условиями сделки, лимитами или целевым назначением, но конкретная функция доступна только в тех продуктах, где ее включил оператор.
Основные особенности цифровых денег в Китае выглядят так:
- эмиссия и правила обращения находятся под контролем Народного банка Китая;
- стоимость привязана к обычному юаню, без самостоятельной биржевой волатильности;
- кошелек может быть связан с банком, платежным приложением или аппаратным устройством;
- операции проходят по уровням идентификации и требованиям противодействия отмыванию денег;
- для небольших платежей предусмотрены упрощенные сценарии, но полной анонимности система не обещает;
- цифровой юань может использоваться онлайн и в отдельных офлайн-сценариях.
Принцип приватности обычно описывают как контролируемую анонимность . Это не означает, что крупная внешнеторговая операция скрыта от банков и регуляторов. Для ВЭД, наоборот, важны идентификация компании, назначение платежа, подтверждающие документы и возможность проследить движение средств.
Чем e-CNY отличается от безналичных юаней и криптовалют
Обычный безналичный юань — это деньги клиента на счете коммерческого банка. Банк отражает остаток в своей системе и отвечает по обязательствам перед владельцем счета. Цифровой юань имеет иную конструкцию: он выпускается центральным банком и хранится в цифровом кошельке, который обслуживается через уполномоченного оператора.
От частных криптовалют e-CNY отличается еще сильнее. У него нет майнинга, свободного выпуска пользователями, децентрализованного блокчейна общего доступа и отдельной рыночной цены.
| Критерий | Цифровой юань e-CNY | Безналичный юань в банке | Частная криптовалюта |
| Эмитент | Народный банк Китая | Коммерческий банк | Частный проект или сообщество |
| Стоимость | Равна номиналу юаня | Равна номиналу юаня | Определяется рынком |
| Архитектура | Централизованная, двухуровневая | Банковская система | Обычно распределенная сеть |
| Майнинг | Нет | Нет | Может быть предусмотрен протоколом |
| Правовой статус | Государственная форма юаня | Банковское обязательство | Зависит от страны и актива |
| Применение в ВЭД | Через доступные пилоты и операторов | Через стандартные банковские каналы | Только при законной и согласованной инфраструктуре |
По этой же причине не существует универсальной операции покупки цифрового юаня в смысле покупки монеты на бирже. Пользователь открывает кошелек у уполномоченного оператора и получает цифровые юани в результате обмена или зачисления по правилам сервиса.
Как открыть кошелек и использовать digital yuan
Для внутреннего пользователя базовым каналом служит официальное приложение e-CNY или сервис уполномоченного банка. Иностранцы, находящиеся в Китае, могут зарегистрировать кошелек через международную версию приложения, выбрать оператора и привязать зарубежную банковскую карту, если соответствующий сервис и регион поддерживаются. В официальной инструкции 2024 года указывалось, что регистрация возможна с номерами телефонов более чем из 210 стран и регионов.
Это не означает, что иностранная компания получает полноценный расчетный счет для ВЭД автоматически. Кошелек туриста рассчитан на потребительские платежи, а корпоративный импорт или экспорт требует банковского обслуживания, договора, валютного контроля и проверки источника средств. Условия для нерезидентов меняются по странам, типам кошельков и оператору, поэтому реквизиты и лимиты нужно проверять до оплаты.
Практический порядок для физического лица или представителя компании может выглядеть так:
- Установить официальное приложение e-CNY или обратиться к уполномоченному банку.
- Пройти регистрацию и выбрать доступный тип кошелька.
- Привязать карту или пополнить кошелек способом, который поддерживает оператор.
- Проверить лимиты, комиссию, валюту списания и возможность QR- или офлайн-платежа.
- Сохранить подтверждение операции и данные получателя до завершения расчета.
В Китае цифровой юань может использоваться для оплаты товаров, услуг, транспорта, аренды и государственных сборов. Для российского пользователя ключевой вопрос заключается не в том, где скачать приложение, а в том, разрешает ли выбранный оператор регистрацию, пополнение и перевод для конкретного статуса клиента.
Возможности цифрового юаня в ВЭД
Внешнеэкономическая деятельность предъявляет к платежам более высокие требования, чем обычная покупка. Компании нужно подтвердить основание перевода, сопоставить оплату с контрактом, пройти банковский комплаенс и отразить операцию в бухгалтерском и валютном учете. Поэтому цифровой юань способен стать частью расчетной инфраструктуры ВЭД только там, где подключены банки, платежные платформы и контролирующие органы обеих сторон.
Потенциально e-CNY может использоваться в нескольких направлениях. Китайский импортер или экспортер может принимать оплату в цифровом юане, если его банк и платформа поддерживают такой сценарий. Платеж можно связать с электронным счетом, поставкой или этапом исполнения договора. При применении смарт-контракта часть проверки и передачи средств автоматизируется, но это не отменяет юридический договор и документы по поставке.
| Сценарий ВЭД | Возможная роль e-CNY | Ограничение |
| Оплата китайскому поставщику | Цифровой кошелек или корпоративная платежная платформа | Нужна поддержка банка поставщика и законный канал для иностранного покупателя |
| Экспорт китайских товаров | Получение оплаты в цифровом юане | Требуются подтверждение поставки, учет выручки и конвертация при необходимости |
| Торговое финансирование | Программируемый платеж, автоматическое сопоставление этапов сделки | Функция доступна только в специальных банковских решениях |
| Расчеты между банками | Участие в многосторонней CBDC-платформе | Это институциональный пилот, а не массовый сервис для любой компании |
| Мелкие трансграничные покупки | Розничный кошелек и платеж в приложении | Лимиты и статус пользователя могут не подходить для коммерческого контракта |
Главное преимущество для бизнеса — возможность сократить часть промежуточных операций и ускорить финальное зачисление. В проектах с несколькими CBDC расчет может проходить напрямую между участвующими банками, без традиционной цепочки корреспондентов. Однако скорость технического перевода не отменяет проверку товара, санкционных ограничений, налоговых последствий и правил валютного регулирования.
Международные проекты и трансграничные расчеты
Китай тестирует e-CNY не только в рознице, но и в международной инфраструктуре. Наиболее известный проект mBridge, разработанный при участии Банка международных расчетов, Народного банка Китая, Гонконгского валютного управления, Банка Таиланда и центрального банка ОАЭ, предназначен для расчетов между финансовыми организациями с использованием нескольких цифровых валют центральных банков. Пилот показывал, как можно ускорить расчеты и уменьшить число посредников, но mBridge не является открытой биржей или приложением для массового бизнеса.
В 2026 году Банк Китая сообщил о первых трансграничных розничных операциях через платформу CBETS — Cross-border e-CNY Transfer Services. На первом этапе сервис связывал операции с участниками из Сингапура, Гонконга, Макао, Таиланда и Лаоса. Такие новости показывают направление развития, но не означают, что любой иностранный предприниматель уже может отправить цифровые юани через CBETS без подключения банка и прохождения процедур идентификации.
Для ВЭД перспективна связка цифрового юаня с китайской системой трансграничных платежей, банковскими API и электронными документами. В теории поставщик сможет получить подтверждение оплаты почти одновременно с расчетом, а система — автоматически сопоставить платеж с инвойсом. На практике нужны единые форматы сообщений, совместимые правила финмониторинга, признание электронных документов и договоренности между регуляторами.
Как компании подготовиться к расчетам в e-CNY
Пока цифровой юань не заменил обычные банковские переводы в международной торговле. Если российская компания рассматривает такой канал, сначала нужно обсудить его не с криптообменником, а с обслуживающим банком и китайским контрагентом. В договоре фиксируют валюту цены, валюту платежа, момент исполнения обязательства, допустимый кошелек или банк, порядок возврата и документы, подтверждающие зачисление.
Перед тестовой операцией стоит проверить:
- имеет ли поставщик корпоративный кошелек или счет у уполномоченного оператора e-CNY;
- может ли иностранная компания пройти идентификацию и открыть нужный тип кошелька;
- разрешен ли перевод по стране отправителя, стране получателя и назначению платежа;
- как учитываются комиссия, конвертация, курсовая разница и банковское вознаграждение;
- какие документы потребуются для валютного контроля, бухгалтерии и налоговой отчетности;
- кто отвечает за возврат средств при ошибке в реквизитах или непоставке товара.
Только после получения письменных условий от банков и операторов имеет смысл проводить небольшую тестовую операцию. Ее результат сопоставляют с контрактом, инвойсом и банковской выпиской. Если цифровой кошелек не формирует документ, пригодный для учета, его использование в коммерческой сделке может оказаться неудобным даже при технически быстрой оплате.
Перспективы цифрового юаня для международной торговли
В ближайшей перспективе e-CNY, вероятно, будет развиваться одновременно в трех направлениях. Расширение внутреннего использования, подключение новых банковских операторов и тестирование трансграничных платформ. Китай заинтересован в том, чтобы цифровая валюта работала с существующей финансовой инфраструктурой. А не оставалась изолированным экспериментом. Для бизнеса особенно важны решения, которые связывают кошелек с корпоративным учетом, торговым финансированием и электронными документами.
Перспективы использования в ВЭД зависят не только от технологии. Нужны межгосударственные соглашения, совместимые правила идентификации, понятный статус платежа в договоре. И возможность конвертировать цифровой юань в национальную валюту. Если эти условия будут выполнены, e-CNY сможет сократить время расчетов по отдельным торговым коридорам. И повысить прозрачность движения средств.
Предложение приобрести цифровой юань на китайской криптобирже также должно насторожить. Официальный e-CNY не размещается как свободно торгуемая монета на открытом рынке.
Что важно запомнить о цифровом юане
Цифровой юань — государственная цифровая форма renminbi, выпускаемая Народным банком Китая. Это не китайский биткоин, не новая независимая валюта и не монета, которую можно свободно купить на китайской криптобирже. e-CNY работает через уполномоченных операторов, цифровые кошельки и централизованную инфраструктуру.
Для ВЭД он интересен возможностью ускорить расчеты. Автоматизировать часть платежных условий и подключиться к новым трансграничным платформам. Но до массового применения в российско-китайской торговле нужно проверить доступность оператора. Статус корпоративного кошелька, валютный контроль, документы и ограничения конкретного банка.
Если компания встречает предложение купить цифровой юань, сначала следует выяснить, что именно продает сервис. Настоящий e-CNY оформляется через уполномоченную инфраструктуру и имеет номинал обычного юаня. Сторонний токен, криптоюань или обещание купить китайскую криптовалюту без идентификации не подтверждают доступ к государственной цифровой валюте Китая.